Domain bank-fürs-leben.de kaufen?
Wir ziehen mit dem Projekt
bank-fürs-leben.de um.
Sind Sie am Kauf der Domain
bank-fürs-leben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bank-fürs-leben.de kaufen?
Was sind Grundschuld Unterlagen von Bank?
Grundschuld Unterlagen von Bank sind Dokumente, die die Sicherheit einer Grundschuld an einer Immobilie festhalten. Zu diesen Unterlagen gehören in der Regel der Grundschuldbrief, der die Existenz der Grundschuld bestätigt, sowie die Grundschuldbestellungsurkunde, die die genauen Bedingungen der Grundschuld festlegt. Diese Unterlagen dienen der Bank als Sicherheit für einen Immobilienkredit und werden im Falle eines Zahlungsausfalls des Kreditnehmers verwendet, um die offenen Forderungen abzusichern. Es ist wichtig, dass diese Unterlagen sorgfältig aufbewahrt werden, da sie im Falle eines Verkaufs oder einer Umschuldung der Immobilie benötigt werden. Es ist ratsam, sich bei Fragen zu den Grundschuld Unterlagen direkt an die Bank oder einen Rechtsanwalt zu wenden. **
Kann ich eine Grundschuld von der Bank kaufen?
Kann ich eine Grundschuld von der Bank kaufen? Ja, es ist möglich, eine Grundschuld von der Bank zu erwerben. Dies kann beispielsweise im Rahmen einer Kreditablösung oder einer Umschuldung erfolgen. Es ist wichtig, sich vorab über die genauen Bedingungen und Kosten zu informieren, da der Erwerb einer Grundschuld mit bestimmten Risiken verbunden sein kann. Zudem sollte man sich über die rechtlichen Aspekte und möglichen Auswirkungen auf die Finanzierung im Klaren sein. Es empfiehlt sich daher, vor einem Kauf einer Grundschuld von der Bank eine professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wieso hat eine Bank lieber Grundschuld als Hypothek?
Eine Bank bevorzugt in der Regel eine Grundschuld gegenüber einer Hypothek, da eine Grundschuld eine breitere Palette von Sicherheiten bietet. Im Falle einer Grundschuld kann die Bank auf das gesamte Vermögen des Kreditnehmers zugreifen, während bei einer Hypothek nur das spezifische Grundstück als Sicherheit dient. Darüber hinaus ist eine Grundschuld einfacher zu verwalten und zu pfänden, falls der Kreditnehmer zahlungsunfähig wird. Zudem bietet eine Grundschuld der Bank mehr Flexibilität, da sie auch für andere Kredite oder Verbindlichkeiten des Kreditnehmers verwendet werden kann. Letztendlich minimiert eine Grundschuld das Risiko für die Bank und erhöht die Wahrscheinlichkeit, dass sie im Falle eines Zahlungsausfalls des Kreditnehmers vollständig entschädigt wird. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Soll die Grundschuld gelöscht werden oder auf eine andere Bank übertragen werden?
Die Entscheidung, ob die Grundschuld gelöscht oder auf eine andere Bank übertragen werden soll, hängt von verschiedenen Faktoren ab. Wenn die Grundschuld nicht mehr benötigt wird oder die Konditionen bei einer anderen Bank günstiger sind, kann eine Übertragung sinnvoll sein. Andernfalls kann es einfacher sein, die Grundschuld einfach zu löschen. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um die beste Option zu wählen. **


Welche Nachteile entstehen durch eine Grundschuld auf das Haus bei einer Bank?
Eine Grundschuld auf das Haus bei einer Bank kann einige Nachteile mit sich bringen. Zum einen bedeutet es, dass die Bank ein Pfandrecht auf das Haus hat und im Falle einer Zahlungsunfähigkeit des Kreditnehmers das Haus zwangsversteigern lassen kann. Zudem kann eine Grundschuld die Flexibilität bei der Veräußerung des Hauses einschränken, da die Bank in der Regel eine Löschung der Grundschuld erst nach vollständiger Rückzahlung des Kredits genehmigt. Darüber hinaus können mit einer Grundschuld zusätzliche Kosten wie beispielsweise Notargebühren verbunden sein. **
Wer kann Grundschuld einsehen?
Wer kann Grundschuld einsehen? Grundschulden sind im Grundbuch eingetragen und können daher von jedermann eingesehen werden, der ein berechtigtes Interesse nachweisen kann. Dies können potenzielle Käufer, Banken, Notare, Anwälte oder andere Gläubiger sein. Es ist wichtig, dass die Einsichtnahme in das Grundbuch korrekt und legal erfolgt, da es sich um sensible Informationen handelt. In der Regel wird die Einsichtnahme beim örtlichen Grundbuchamt beantragt und kann gegen eine Gebühr erfolgen. Es ist ratsam, sich vorher über die genauen Voraussetzungen und den Ablauf der Einsichtnahme zu informieren. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
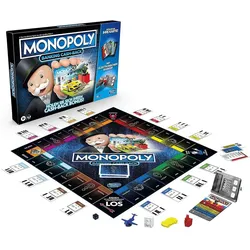
Hasbro Monopoly BankingJede Spielfigur bei Monopoly Banking Cash-Back kommt mit einer dazugehörigen Bankkarte, mit der sich die Spieler einzigartige Bonus-Zahlungen holen können, wenn sie eine bestimmte Aktion ausführen Monopoly Banking Cash-Back wartet mit einem elektronischen Kartenleser mit Scan-Technologie auf. So lässt sich Monopoly schneller spielen als in der klassischen Variante Anstatt einen Bahnhof zu kaufen, können die Spieler bei dieser Monopoly Edition zu irgendeinem Grundstück auf dem Spielplan fliegen Landen Sie auf einem Tauschfeld? Dann dürfen Sie ein beliebiges Grundstück wählen und es sofort gegen ein Grundstück eines Mitspielers tauschen Bei Monopoly kommt die Familie zu einem fröhlichen Spieleabend zusammen und Monopoly Banking Cash-Back bietet sogar bargeldlosen Spaß. Hier können die Kids stolz ihre eigene Bankkarte präsentieren39,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
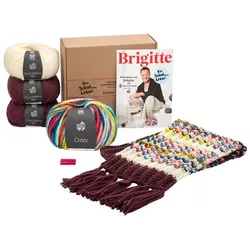
Brigitte Charity-Box "Ein Schal fürs Leben"Brigitte Charity-Box Ein Schal fürs Leben. Helfen Sie helfen! Mit der Aktion von Brigitte und Save the Children, unterstützt von Lana Grossa, können Sie Kinder in Not, egal wo sie leben oder woher sie kommen, unterstützen. Kaufen Sie das Wollpaket und stricken Sie sich oder Ihren Kindern einen „Schal fürs Leben!“; 10 Euro jeder Charity-Box gehen direkt als Spende an die Hilfsorganisation Save the Children, die genau dort hilft, wo die Not am größten ist. Das ist in herausfordernden und beängstigenden Zeiten wie den jetzigen besonders wertvoll und schenkt Hoffnung: Gemeinsam sind wir stark! Zeigen Sie sich solidarisch und tragen Sie den Schal am Aktionstag am 10. Dezember, dem Tag der Menschenrechte. Doch auch sonst wird der Schal Sie und Ihre Kinder liebevoll wärmend durch die kalte Jahreszeit begleiten. Eine ausführliche Anleitung für einen Erwachsenen-Schal oder einen Kinderschal im coolen Streifen-Look liegt bei; das Design ist übrigens – wie schon im letzten Jahr – von Guido Maria Kretschmer. Viel Freude beim Stricken und Tragen!Ihre Schal fürs Leben-Charity-Box enthält:ein Knäuel Lana Grossa Crazy à 100 Grammdrei Knäuel Lana Grossa Cool Merino Big à 50 Grammein Label zum Annäheneine ausführliche AnleitungMaterial:Crazy: 95 % Schurwolle (Merino), 5 % PolyamidCool Merino Big: 90 % Schurwolle (Merino), 10 % PolyamidVerbrauch:Schal (ca. 22 x 165 cm) ca. 250 g55,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Grundschuld Unterlagen von Bank?
Grundschuld Unterlagen von Bank sind Dokumente, die die Sicherheit einer Grundschuld an einer Immobilie festhalten. Zu diesen Unterlagen gehören in der Regel der Grundschuldbrief, der die Existenz der Grundschuld bestätigt, sowie die Grundschuldbestellungsurkunde, die die genauen Bedingungen der Grundschuld festlegt. Diese Unterlagen dienen der Bank als Sicherheit für einen Immobilienkredit und werden im Falle eines Zahlungsausfalls des Kreditnehmers verwendet, um die offenen Forderungen abzusichern. Es ist wichtig, dass diese Unterlagen sorgfältig aufbewahrt werden, da sie im Falle eines Verkaufs oder einer Umschuldung der Immobilie benötigt werden. Es ist ratsam, sich bei Fragen zu den Grundschuld Unterlagen direkt an die Bank oder einen Rechtsanwalt zu wenden. **
-
Kann ich eine Grundschuld von der Bank kaufen?
Kann ich eine Grundschuld von der Bank kaufen? Ja, es ist möglich, eine Grundschuld von der Bank zu erwerben. Dies kann beispielsweise im Rahmen einer Kreditablösung oder einer Umschuldung erfolgen. Es ist wichtig, sich vorab über die genauen Bedingungen und Kosten zu informieren, da der Erwerb einer Grundschuld mit bestimmten Risiken verbunden sein kann. Zudem sollte man sich über die rechtlichen Aspekte und möglichen Auswirkungen auf die Finanzierung im Klaren sein. Es empfiehlt sich daher, vor einem Kauf einer Grundschuld von der Bank eine professionelle Beratung in Anspruch zu nehmen. **
-
Wieso hat eine Bank lieber Grundschuld als Hypothek?
Eine Bank bevorzugt in der Regel eine Grundschuld gegenüber einer Hypothek, da eine Grundschuld eine breitere Palette von Sicherheiten bietet. Im Falle einer Grundschuld kann die Bank auf das gesamte Vermögen des Kreditnehmers zugreifen, während bei einer Hypothek nur das spezifische Grundstück als Sicherheit dient. Darüber hinaus ist eine Grundschuld einfacher zu verwalten und zu pfänden, falls der Kreditnehmer zahlungsunfähig wird. Zudem bietet eine Grundschuld der Bank mehr Flexibilität, da sie auch für andere Kredite oder Verbindlichkeiten des Kreditnehmers verwendet werden kann. Letztendlich minimiert eine Grundschuld das Risiko für die Bank und erhöht die Wahrscheinlichkeit, dass sie im Falle eines Zahlungsausfalls des Kreditnehmers vollständig entschädigt wird. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Ähnliche Suchbegriffe für Grundschuld
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Soll die Grundschuld gelöscht werden oder auf eine andere Bank übertragen werden?
Die Entscheidung, ob die Grundschuld gelöscht oder auf eine andere Bank übertragen werden soll, hängt von verschiedenen Faktoren ab. Wenn die Grundschuld nicht mehr benötigt wird oder die Konditionen bei einer anderen Bank günstiger sind, kann eine Übertragung sinnvoll sein. Andernfalls kann es einfacher sein, die Grundschuld einfach zu löschen. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um die beste Option zu wählen. **
-
Welche Nachteile entstehen durch eine Grundschuld auf das Haus bei einer Bank?
Eine Grundschuld auf das Haus bei einer Bank kann einige Nachteile mit sich bringen. Zum einen bedeutet es, dass die Bank ein Pfandrecht auf das Haus hat und im Falle einer Zahlungsunfähigkeit des Kreditnehmers das Haus zwangsversteigern lassen kann. Zudem kann eine Grundschuld die Flexibilität bei der Veräußerung des Hauses einschränken, da die Bank in der Regel eine Löschung der Grundschuld erst nach vollständiger Rückzahlung des Kredits genehmigt. Darüber hinaus können mit einer Grundschuld zusätzliche Kosten wie beispielsweise Notargebühren verbunden sein. **
-
Wer kann Grundschuld einsehen?
Wer kann Grundschuld einsehen? Grundschulden sind im Grundbuch eingetragen und können daher von jedermann eingesehen werden, der ein berechtigtes Interesse nachweisen kann. Dies können potenzielle Käufer, Banken, Notare, Anwälte oder andere Gläubiger sein. Es ist wichtig, dass die Einsichtnahme in das Grundbuch korrekt und legal erfolgt, da es sich um sensible Informationen handelt. In der Regel wird die Einsichtnahme beim örtlichen Grundbuchamt beantragt und kann gegen eine Gebühr erfolgen. Es ist ratsam, sich vorher über die genauen Voraussetzungen und den Ablauf der Einsichtnahme zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.